Domain im-mittelalter.de kaufen?
Wir ziehen mit dem Projekt
im-mittelalter.de um.
Sind Sie am Kauf der Domain
im-mittelalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain im-mittelalter.de kaufen?
Was ist der Unterschied zwischen Adel und König im Mittelalter?
Im Mittelalter war der Adel eine soziale Schicht, die sich durch ihren Besitz von Land und ihre Abstammung von adligen Familien auszeichnete. Adelige hatten oft politische und militärische Macht, aber sie waren nicht zwangsläufig Könige. Könige hingegen waren die höchsten Herrscher in einem Land und hatten die absolute politische Autorität über ihr Königreich. Sie wurden oft aus dem Adel rekrutiert, aber nicht jeder Adelige war ein König. **
Wie war das Verhältnis zwischen König und Adel im Mittelalter?
Im Mittelalter war das Verhältnis zwischen König und Adel von einer Mischung aus Zusammenarbeit und Konflikten geprägt. Der König war auf die Unterstützung des Adels angewiesen, um seine Macht zu sichern und das Land zu regieren. Gleichzeitig versuchte der Adel, seine eigenen Interessen und Privilegien zu wahren und manchmal sogar die königliche Autorität herauszufordern. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **

Was bedeutet Adel im Mittelalter?
Was bedeutet Adel im Mittelalter? Der Adel im Mittelalter war eine privilegierte soziale Schicht, die oft Landbesitz und politische Macht innehatte. Adelige Familien konnten ihren Status durch Abstammung, Titel und Wappen nachweisen. Sie waren oft Vasallen des Königs oder eines höheren Adligen und hatten die Verpflichtung, ihm Treue und Dienste zu leisten. Der Adel spielte eine wichtige Rolle in der feudalen Gesellschaftsstruktur des Mittelalters und war eng mit Rittertum und Feudalismus verbunden. **
Was ist Adel im Mittelalter?
Adel im Mittelalter bezeichnete eine privilegierte soziale Schicht, die durch Geburt oder Ernennung zu einem Adelstitel wie Graf, Herzog oder König gehörte. Diese Adeligen hatten besondere Rechte und Pflichten, wie zum Beispiel die Verwaltung von Ländereien, die Führung von Kriegen oder die Teilnahme an Turnieren. Der Adel spielte eine wichtige Rolle in der politischen, militärischen und gesellschaftlichen Struktur des Mittelalters und hatte oft großen Einfluss auf die Regierungsgeschäfte. Adelige Familien konnten ihren Status und Besitz durch Heirat, Erbschaft oder militärische Erfolge weiter ausbauen. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Rechnungslegung im gemeinnützigen Sektor: Eine vergleichende Studie zu Handlungsansätzen in der Rechnungslegung von spendensammelnden Organisationen,Rechnungslegung Im Gemeinnützigen Sektor: Eine Vergleichende Studie Zu Handlungsansätzen In Der Rechnungslegung Von Spendensammelnden Organisationen, Taschenbuch Von Julia Tecklenborg, Igel, 978-3-95485-319-9, Seitenanzahl: 10444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Adel und König im Mittelalter?
Im Mittelalter war der Adel eine soziale Schicht, die sich durch ihren Besitz von Land und ihre Abstammung von adligen Familien auszeichnete. Adelige hatten oft politische und militärische Macht, aber sie waren nicht zwangsläufig Könige. Könige hingegen waren die höchsten Herrscher in einem Land und hatten die absolute politische Autorität über ihr Königreich. Sie wurden oft aus dem Adel rekrutiert, aber nicht jeder Adelige war ein König. **
-
Wie war das Verhältnis zwischen König und Adel im Mittelalter?
Im Mittelalter war das Verhältnis zwischen König und Adel von einer Mischung aus Zusammenarbeit und Konflikten geprägt. Der König war auf die Unterstützung des Adels angewiesen, um seine Macht zu sichern und das Land zu regieren. Gleichzeitig versuchte der Adel, seine eigenen Interessen und Privilegien zu wahren und manchmal sogar die königliche Autorität herauszufordern. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Ähnliche Suchbegriffe für Rechnungslegung
-
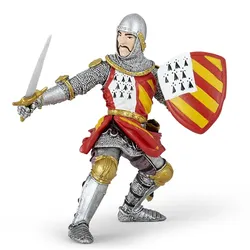
Papo - Turnier-RitterMit der Spielfigur des Turnier-Ritters von PAPO können spannende Abenteuer aus dem Mittelalter nachgespielt werden. Die Figur ist für Kinder ab 3 Jahren geeignet und eine tolle Ergänzung für jede Sammlung. detailgetreue Gestaltung mit Rüstung, Schwert und Schild aus der Themenwelt "Die Welt des Mittelalters" regt zu fantasievollen Rollenspielen an robustes Material für langanhaltenden Spielspaß Diese Ritterfigur ist bereit für jedes Turnier. Gekleidet in einen rot-gelben Wappenrock über seiner Kettenrüstung und ausgestattet mit einem passenden Schild sowie einem Schwert, stellt er sich jedem Zweikampf. Die sorgfältige Bemalung und die dynamische Pose machen die Figur zu einem besonderen Blickfang im Kinderzimmer.10,29 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Internationale Rechnungslegung, Fachbücher von Rainer BuchholzDas Fachbuch 'Internationale Rechnungslegung' richtet sich an Studierende, die sich einen schnellen und praxisnahen Einstieg in die internationalen Rechnungslegungsstandards wünschen. Das Lehrbuch bietet eine umfassende Darstellung der zentralen Vorschriften nach IFRS und HGB, unterstützt durch über 200 Abbildungen, die komplexe Zusammenhänge anschaulich visualisieren. Zahlreiche Merksätze, Beispiele und Übungen erleichtern das Verständnis und fördern die Anwendung des Gelernten. Die 17. Auflage beinhaltet zudem eine detaillierte Darstellung des neuen Aufbaus der GuV-Rechnung sowie eine erweiterte Behandlung der latenten Steuern bei Finanzinstrumenten und der Bilanzierung von betrieblichen Gebäuden. Über 300 Aufgaben und eine Übungsklausur mit Lösungen bieten zusätzliche Übungsmöglichkeiten, um das Wissen zu festigen. Das Buch ist mit einem kartonierten Einband versehen und in deutscher Sprache verfasst. Es ist als Schulbuch konzipiert und eignet sich ideal für den Einsatz im Studium sowie zur Vorbereitung auf Prüfungen im Bereich der internationalen Rechnungslegung.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Was bedeutet Adel im Mittelalter?
Was bedeutet Adel im Mittelalter? Der Adel im Mittelalter war eine privilegierte soziale Schicht, die oft Landbesitz und politische Macht innehatte. Adelige Familien konnten ihren Status durch Abstammung, Titel und Wappen nachweisen. Sie waren oft Vasallen des Königs oder eines höheren Adligen und hatten die Verpflichtung, ihm Treue und Dienste zu leisten. Der Adel spielte eine wichtige Rolle in der feudalen Gesellschaftsstruktur des Mittelalters und war eng mit Rittertum und Feudalismus verbunden. **
-
Was ist Adel im Mittelalter?
Adel im Mittelalter bezeichnete eine privilegierte soziale Schicht, die durch Geburt oder Ernennung zu einem Adelstitel wie Graf, Herzog oder König gehörte. Diese Adeligen hatten besondere Rechte und Pflichten, wie zum Beispiel die Verwaltung von Ländereien, die Führung von Kriegen oder die Teilnahme an Turnieren. Der Adel spielte eine wichtige Rolle in der politischen, militärischen und gesellschaftlichen Struktur des Mittelalters und hatte oft großen Einfluss auf die Regierungsgeschäfte. Adelige Familien konnten ihren Status und Besitz durch Heirat, Erbschaft oder militärische Erfolge weiter ausbauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.